

Aktien
|
Geldanlage
7 Minuten
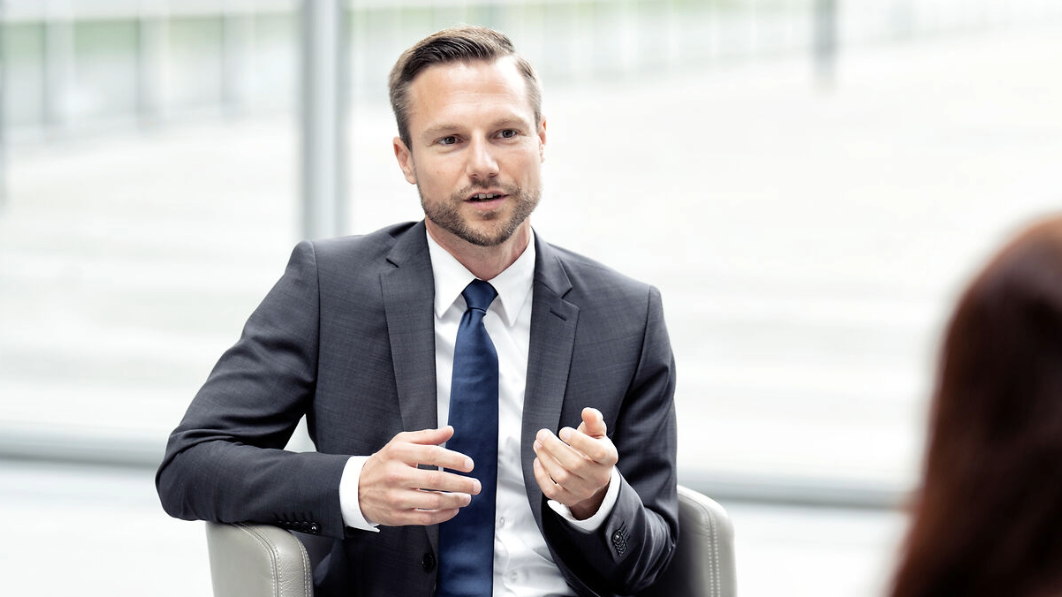
Steigende Zinsen und die Korrektur zuvor gefeierter KI-Gewinner bremsten viele Aktienindizes. Wie Michael Illig den globalen Aktienfonds (der seit Sommer deutlich zulegen konnte) jetzt aufstellt.
Herr Illig, im September ist das Zinsniveau in den USA und im Euroraum stark gestiegen. Es erreichte in den USA gegen Ende des Quartals den höchsten Stand seit 2007. Drücken aber starke Zinsanstiege nicht auf die Aktienkurse?
Das stimmt. Zumal insbesondere in den USA die langfristigen Inflationserwartungen trotz des hohen Ölpreises bislang kaum gestiegen sind. Es kam also zu einem deutlichen Anstieg der Realzinsen, sodass sich der Diskontierungssatz, mit dem die künftigen Gewinne von Unternehmen auf den Gegenwartswert abgezinst werden, erhöht hat, was spürbar negativ auf den Aktienkursen lasten sollte. Während das jedoch bei defensiveren Sektoren bereits im September in beachtlichem Ausmaß eingepreist wurde, ist das im selben Monat bei den vom Markt auserkorenen KI-Gewinnern kaum oder gar nicht der Fall gewesen.
Dabei war das dritte Quartal für KI-Profiteure wie Halbleiter nicht unbedingt das Beste. Nach einem kräftigen Kursrückgang im Juli kamen sie bis Ende September plus minus Null raus.
Genau. Viele andere Sektoren liefen deutlich besser. Beispielsweise Software. Hier hatten wir zuvor Beteiligungen aufgestockt, als der Markt den Sektor pauschal zum KI-Verlierer ausgerufen hatte. Diese Aktien bescherten uns jetzt starke positive Wertbeiträge im Quartal. Auch einige Beteiligungen aus zuvor in der Investorengunst geratenen Bereichen des Gesundheitssektors legten deutlich zu.
Doch im Oktober ging es dann im Chipbereich bergab. Der Halbleiterindex SOX büßte zeitweise 20 Prozent ein. Glauben Sie, dass die verzögerte Zinswirkung dahintersteckte?
Aus fundamentaler Sicht sollte das einen Anteil daran gehabt haben, ja. Denn bei Wachstumswerten liegen naturgemäß besonders viele Gewinne in der Zukunft, sodass der Zinsanstieg hier grundsätzlich besonders stark auf die Firmenwerte drücken sollte. Ganz zu schweigen davon, dass die immensen KI-Investitionspläne bei höheren Zinsen schlichtweg teurer und damit weniger rentabel sind. Insgesamt hatte sich die Stimmung aber – nach der teils fiebrigen Euphorie der ersten Jahreshälfte – auch in den Vormonaten schon merklich abgekühlt. Uns hat dabei durchaus überrascht, wie beharrlich der Markt den kräftigen Zinsanstieg im September ausgerechnet bei den ausgerufenen KI-Gewinnern noch ignorierte. Im Oktober kam dieser Bereich dann deutlich zurück – während vermeintliche KI-Verlierer aus Software, IT- und Finanzdienstleistungen sowie die defensiven Sektoren Gesundheit und Basiskonsum im Fonds erneut spürbar positive Wertbeiträge lieferten.
Was ist passiert?
Es mehrten sich die Zweifel, ob sich die enormen Investitionspläne der Hyperscaler in neue Datenzentren in Zukunft rechnen werden, und ob diese Pläne überhaupt umsetzbar sind. Schließlich braucht es neben der Finanzierung auch ausreichend Komponenten und Arbeitskräfte – und nicht zuletzt regulatorische Genehmigungen. In der Bevölkerung ist der Ausbau von Datenzentren wenig beliebt, insbesondere in den USA. Trotzdem haben immer wieder Nachrichten, etwa die Vorstellung von Metas KI-Agenten-App „Muse“ für Verbraucher, den Markt beflügelt.
Aktien im Halbleitersektor haben sich seit 2023 mehr als vervierfacht. Allein in diesem Jahr liegen die Kurse trotz der jüngsten Turbulenzen immer noch um mehr als 50 Prozent im Plus. Sind diese Titel inzwischen nicht viel zu teuer?
Steigende Kurse allein bedeuten noch nicht, dass Aktien teurer geworden sind – entscheidend ist, wie sich die Gewinne entwickeln. Und die Gewinnschätzungen im Halbleiterbereich sind in dieser Zeit massiv gestiegen. Zuletzt lagen sie bezogen auf das Jahr 2026 rund 140 Prozent höher als noch 12 Monate zuvor und legten damit noch mehr zu als die Aktienkurse. Ein erheblicher Teil dieses Gewinnsprungs beruht aber auf drastisch gestiegenen Preisen, allen voran bei Speicherchips (DRAM), deren Spotpreise sich seit Mitte 2025 verzehnfacht haben. Gemessen an solchen zyklischen Spitzengewinnen wirkt manches Kurs-Gewinn-Verhältnis niedrig – günstig sind diese Aktien deshalb noch lange nicht.
Können Anstiege wie diese nachhaltig sein? Ist die Wahrscheinlichkeit aus Ihrer Sicht also hoch, dass sich das wiederholt?
Sie dürfte eher gering sein, vor allem mit Blick auf die Nachhaltigkeit Der Halbleitersektor ist das Paradebeispiel für den sogenannten Schweinezyklus: Auf Knappheit und steigende Preise folgt ein massiver Kapazitätsaufbau – bis das Angebot kippt und die Preise in einzelnen Bereichen ebenso heftig fallen können, wie sie zuvor gestiegen sind. Das Wachstum des Sektors dürfte zwar auf Sicht der nächsten ein bis zwei Jahre noch hoch bleiben. Die Erwartungen scheinen aber selbst das noch zu übertreffen – und genau deshalb sollte man sich von optisch niedrigen Kurs-Gewinn-Verhältnissen nicht blenden lassen; für sie gibt es gute Gründe. Im Fonds sind wir daher dort besonders vorsichtig, wo Unternehmen wenig differenziert sind und der Gewinnsprung vor allem aus gestiegenen Preisen stammt – wie etwa bei Speicherchips. Dort, wo wir im Sektor investiert sind, wirkt die Zyklik dagegen primär über die Volumina, und die Bewertungen lassen sich aus unserer Sicht noch greifen, was die Fallhöhe deutlich reduzieren sollte.
Und was passiert in defensiven Sektoren, wie beispielsweise dem Basiskonsum? Also in Bereichen, in denen Unternehmen typischerweise relativ gut vorhersehbare Cashflows erzielen?
Grundsätzlich gilt: Viele dieser Unternehmen erzielen vergleichsweise anleiheähnliche, gut vorhersehbare Cashflows – und die macht ein steigender Realzins ohne Zweifel weniger wertvoll. Vermutlich aus diesem Grund gerieten die Kurse im Sektor im September reflexartig unter Druck. Allerdings muss dabei aus unserer Sicht die Bewertung zwingend beachtet werden: Der Markt hatte den Sektor schon länger als zu langweilig abgestempelt und links liegen gelassen. Entsprechend niedrig waren die Bewertungen vielerorts.
Die Bewertungen waren also niedrig und wurden nochmal durch den Zinsanstieg gedrückt?
So ist es. Dabei war die Duration dieser Aktien eben aufgrund dieser niedrigen Bewertungsniveaus ohnehin kurz geworden, wie man im Finanzjargon sagt. Das bedeutet, der Anteil der aktuellen Börsenbewertung, der auf weit in der Zukunft liegenden Cashflows beruht, war entsprechend gering. Dass ausgerechnet solche Aktien zeitweise stärker auf den Zinsanstieg reagierten als die deutlich höher bewerteten Marktbereiche rund um die ausgerufenen KI-Gewinner, war fundamental schwer nachzuvollziehen – anders als etwa 2022, als steigende Zinsen hier noch auf hohe Bewertungen in defensiven Sektoren trafen. Der Markt schien hier mit zweierlei Maß zu messen.
Was bedeutet diese Gemengelage für Ihre Strategie?
Wir wollen weiter die Chancen aus dem KI-Boom nutzen, zugleich aber eine gesunde Diversifikation und Bewertungsdisziplin wahren. Anders als die mittlerweile hochkonzentrierten, großen kapitalisierungsgewichteten Indizes bleibt das Portfolio dafür breit aufgestellt – und auf Qualitätsunternehmen fokussiert. Hohe Qualität bedeutet für uns vor allem hohe Resilienz, also Widerstandsfähigkeit gegen adverse Entwicklungen. Wie stark das Wachstumspotenzial ausgeprägt ist, unterscheidet sich dagegen von Beteiligung zu Beteiligung – immer vor dem Hintergrund der Bewertung, die gleichzeitig das Renditepotenzial wie auch die Fallhöhe bestimmt: Gerade vor dem Hintergrund der gestiegenen Zinsen ist die Bewertung aus unserer Sicht besonders wichtig. Für den Fonds wäre es in Summe zweifellos besser, wenn der KI-Boom ungebremst anhält. Aber auch ein adverses KI-Szenario sollte aus unserer Sicht zu keinem langfristigen Bruch der Wertentwicklung führen. Schließlich bietet der Aktienmarkt weit mehr Chancen als nur KI, wie auch die letzten Monate zeigten.
Ist die Gewinnentwicklung wirklich so wichtig?
Davon bin ich fest überzeugt. Kurzfristig dominieren an der Börse nicht selten Marktlaunen, und Kurse können sich spürbar von den Gewinnen entfernen – langfristig konvergieren beide aber immer wieder. Unser Ziel bleibt deshalb unverändert die nachhaltige Steigerung des Gewinns pro Fondsanteil: durch das Gewinnwachstum unserer Beteiligungen und die Reinvestition der vereinnahmten Dividenden auf Fondsebene. Seit Ende 2018 ist der Gewinn pro Fondsanteil um zehn Prozent pro Jahr gewachsen, und inklusive der Ausschüttungen konnten Anleger im Fonds eine noch etwas darüber liegende Rendite erwirtschaften. Daher bleibt die Gewinnentwicklung unserer Beteiligungen der Kernfokus unserer Strategie – als Rückgrat einer auch künftig attraktiven langfristigen Wertentwicklung.
Herr Illig, vielen Dank für das Gespräch.
Über die verfassende Person
Glossar
Verschiedene Fachbegriffe aus der Welt der Finanzen finden Sie in unserem Glossar erklärt.
RECHTLICHER HINWEIS
Diese Veröffentlichung dient unter anderem als Werbemitteilung.
Die in dieser Veröffentlichung enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen von Flossbach von Storch zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Zukunftserwartung von Flossbach von Storch wider, können aber erheblich von den tatsächlichen Entwicklungen und Ergebnissen abweichen. Für die Richtigkeit und Vollständigkeit kann keine Gewähr übernommen werden. Der Wert jedes Investments kann sinken oder steigen und Sie erhalten möglicherweise nicht den investierten Geldbetrag zurück.
Mit dieser Veröffentlichung wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet. Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Sie ersetzen unter anderem keine individuelle Anlageberatung.
Diese Veröffentlichung unterliegt urheber-, marken- und gewerblichen Schutzrechten. Eine Vervielfältigung, Verbreitung, Bereithaltung zum Abruf oder Online-Zugänglichmachung (Übernahme in andere Webseite) der Veröffentlichung ganz oder teilweise, in veränderter oder unveränderter Form ist nur nach vorheriger schriftlicher Zustimmung von Flossbach von Storch zulässig.
Angaben zu historischen Wertentwicklungen sind kein Indikator für zukünftige Wertentwicklungen.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.