
Bonds in the Spotlight
18 Minuten
Die Zeiten ändern sich, auch an den Finanzmärkten. Anlagen in Bonds sind wieder attraktiv. Es kann sich lohnen, einmal grundsätzlich über die Zusammenstellung des Portfolios nachzudenken.
Wenn Sie uns schon länger kennen, dann wissen Sie, dass Zuspitzungen und Übertreibungen nicht unser Metier sind. Aktuell erleben wir an den Finanzmärkten aber eine Zeitenwende. Wir würden sogar so weit gehen zu sagen: Der Anleihemarkt ist aktuell so interessant, wie ihn die meisten Leser und Leserinnen (beruflich) noch nie erlebt haben.
Die Verschiebungen am Kapitalmarkt sind enorm – fast schon tektonisch. In fünf Kapiteln möchten wir unsere Beobachtungen mit Ihnen teilen.
1. Die Zinsen sind zurück
In ausgewogenen Bond-Portfolien mit Staats- und Unternehmensanleihen bester Bonität lagen die laufenden Renditen zuletzt bei knapp gut fünf Prozent. Bei Top-Bonitäten und einer teilweisen Absicherung gegen Inflationsrisiken. Real, also nach Abzug der Inflation, dürfte das vor allem für defensivere Anleger wohl ziemlich attraktiv erscheinen. Der rasante Anstieg des Zinsniveaus im dritten Quartal 2026 war historisch – auch mit Blick auf das künftige Chance-Risiko-Profil von Bond-Portfolien.
Wie wir in Grafik 1 sehen, markieren die aktuellen Renditen, je nach Region und Laufzeit, die höchsten Niveaus seit etwa 20 bis 25 Jahren. Das gilt nicht nur für nominale, sondern auch für reale Renditen: Inflationsgeschützte US-TIPS lagen zum Ende des dritten Quartals mit knapp 3 Prozent für zehn Jahre und fast 3,5 Prozent für lange Laufzeiten ebenfalls auf dem höchsten Stand seit über zwei Jahrzehnten.
Sollte das Zinsniveau von hier aus nochmals um 50 bis 100 Basispunkte (BP) anziehen, lägen wir unweigerlich auf Niveaus, wie wir sie zuletzt in den 1990er Jahren gesehen haben. Wir bezeichnen diese Niveaus in unserem Bond-Team gerne als „maximale Landezonen“. Das gilt insbesondere für die USA und für Deutschland, wenn wir die unmittelbaren Jahre des Wiedervereinigungsbooms außen vorlassen.

Beim Blick auf die historische Zinsentwicklung sollten wir uns in Erinnerung rufen, welches Regime damals, insbesondere in den späten 1990er Jahren, galt. Die USA wuchsen in der zweiten Hälfte dieses Jahrzehnts jährlich durchschnittlich um 4,2 Prozent, Europa um beachtliche knapp 2,5 Prozent, und China verzeichnete mit 9,2 Prozent satte Zuwachsraten.
Verglichen mit heute ist das eine andere Welt. In der westlichen Welt liegt das Wachstum aktuell um stattliche 1,5 Prozentpunkte niedriger – und das, obwohl ChatGPT schon vor fast vier Jahren das Licht der Welt erblickte. Der Einfluss der KI-Technologie auf das Wachstum ist sicherlich positiv. Anders als damals fehlt uns heute jedoch der breit wirkende säkulare Rückenwind aus Bevölkerungswachstum und dem massiven Anstieg der Kaufkraft, der mit der Ostöffnung, der Globalisierung und der Einbindung Chinas in die Weltwirtschaft einsetzte und zusätzlich zu den damaligen IT-Innovationen und dem Durchbruch des Internets wirkte.
Selbst wenn uns die KI-Innovationen von den aktuellen Niveaus aus einen deutlichen produktivitätsgetriebenen Wachstumsschub bescherten, läge dieser Wachstumspfad vermutlich kaum über dem der späten 1990er Jahre. Damals schätzte man den zusätzlichen Schub für das Produktivitätswachstum durch neue IT und das Internet auf rund 0,5 bis 1 Prozentpunkt p.a. – also weniger als den heutigen Wachstumsunterschied zu damals. Das bedeutet: Die Zinsniveaus dieser Zeit – real wie nominal – können uns als Referenz dienen, selbst unter der Annahme einer deutlichen Wachstumsbeschleunigung durch die neuen Technologien.
Wir sind also nicht mehr weit von Zinsniveaus entfernt, die zunehmend zur Last für die Wirtschaft werden – für Staaten ohnehin. Zumal wir berücksichtigen müssen, dass dieser Zyklus deutlich kapitalintensiver ist als die vorherigen Zyklen und seine Fortsetzung daher sicherlich auch von der Höhe der Kapitalkosten abhängt.
2. Der Faktor Reflexivität
Im dritten Quartal gab es einen Zinsschub, ihm folgte eine neuerliche Reflexivität. Wenn die Kosten für Kredite steigen, müssen vor allem schlechte Schuldner ihre Pläne überdenken – ebenso wie ihre Kreditgeber.
Ein Beispiel dafür ist der gestiegene Zinsdruck auf dem europäischen Staatsanleihesektor, wie wir ihn am Beispiel Frankreichs sehen. Aber auch die Risikoaufschläge (Credit Spreads) weiteten sich zuletzt im empfindlichsten Teil des Unternehmensanleiheuniversums aus: im unteren High-Yield-Segment mit CCC-Ratings (Grafik 2).
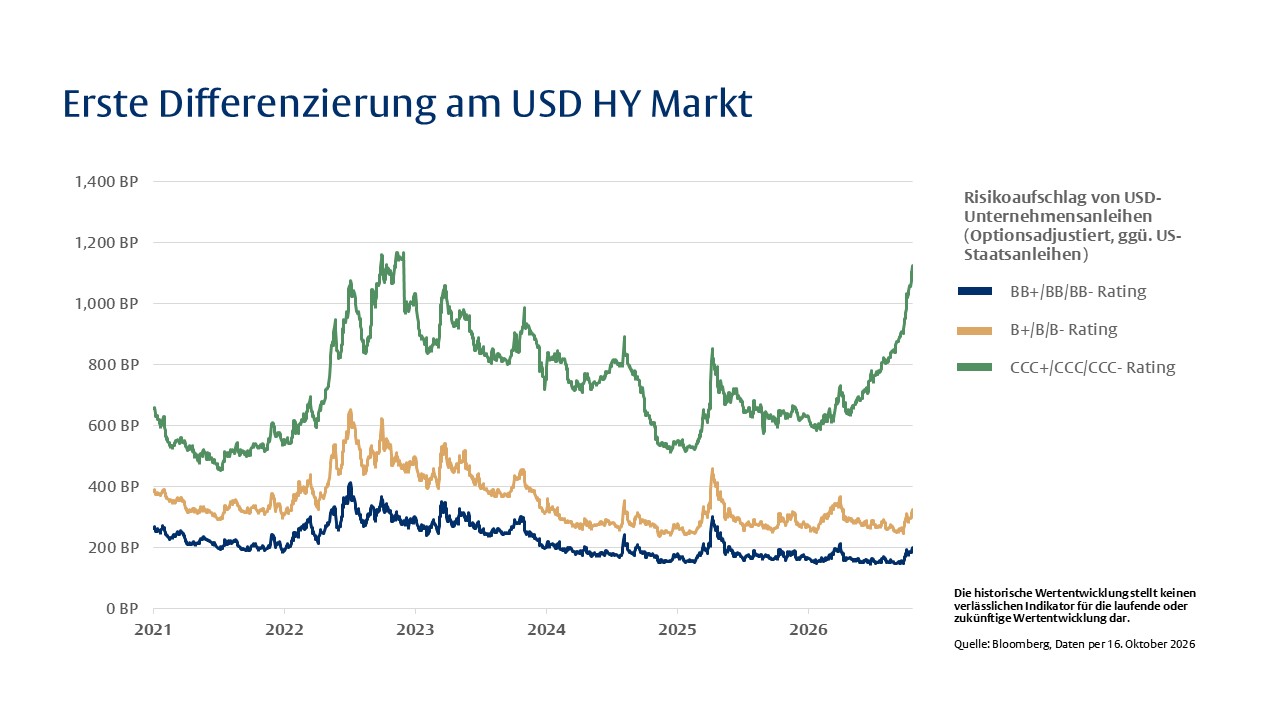
Spannend bleibt, ob und wie stark sich die höherwertigen Anleihe-Segmente davon anstecken lassen. Dort sind die Risikoprämien noch auffallend niedrig. Neben den Entwicklungen im High-Yield-Markt sind auch die Emittenten, die den sogenannten „Hyperscalern“ zugerechnet werden, von zunehmender Skepsis betroffen. Das zeigt sich auch an der aufkommenden Ausdifferenzierung der Credit Spreads nach der Finanzkraft der Schuldner.
Während sich bei den Top-Adressen wie Alphabet oder Amazon die Spreads stabilisieren konnten, setzte sich der Druck im dritten Quartal in der „zweiten Reihe“ fort. Außerdem stiegen die Absicherungsprämien seit Spätsommer am CDS-Markt für Tech-Unternehmen mittlerweile meist stärker als die Risikoaufschläge der entsprechenden Anleihen.
3. Die Wirkung auf den Aktienmarkt
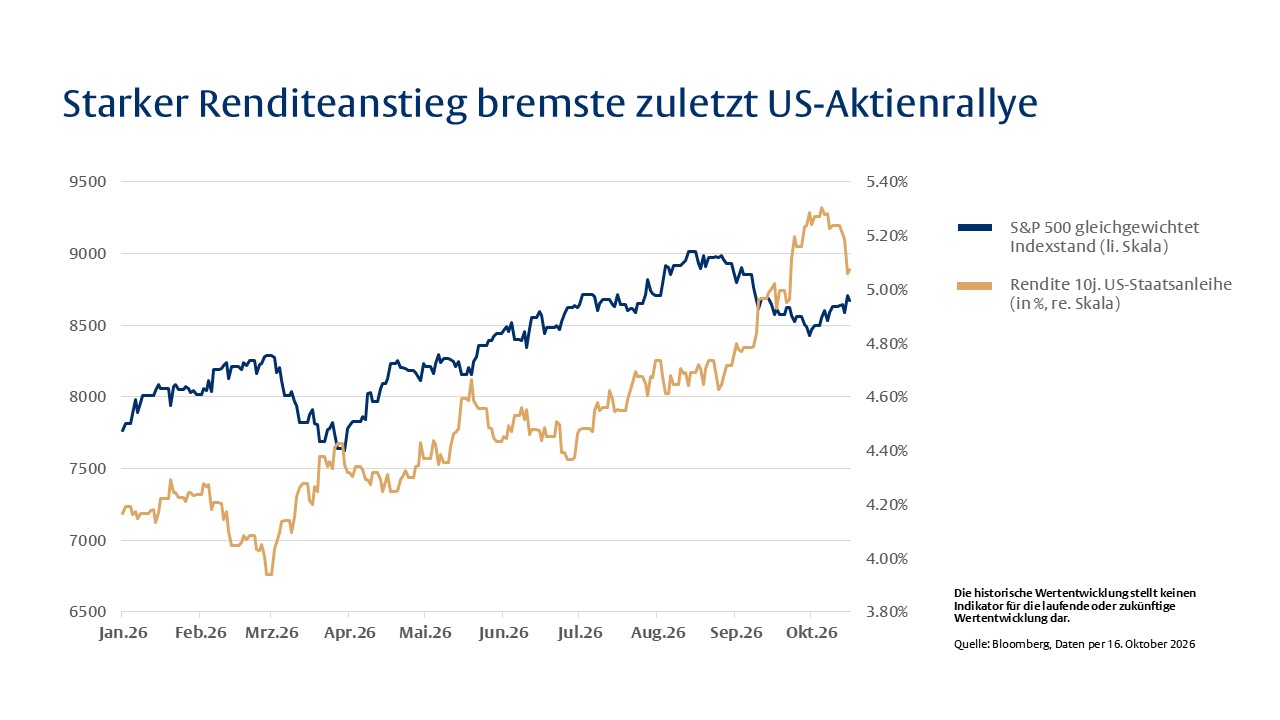
Aktien reagieren mittlerweile wieder empfindlicher auf steigende Zinsen. Genau in dem Moment, als der Zinsanstieg Ende August an Tempo gewann, endete nicht nur die Dynamik am Aktienmarkt – einige Märkte gaben ihre Gewinne zuletzt sogar wieder ab. So reagierte der europäische Aktienindex EuroStoxx 50 zuletzt negativ auf die steigenden europäischen Zinsen (Grafik 3).
Ähnliches gilt für den US-Aktienmarkt in seiner Reaktion auf die US-Zinsen, insbesondere wenn man gleichgewichtete Indizes betrachtet, um der Bewertungsverzerrung durch die fehlende Marktbreite Rechnung zu tragen.
Wenn man aus diesen Vergleichen die Zinssensitivität von Aktien ableitet, lag deren Durationshebel zuletzt bei deutlich über 10. Ein hoher Wert, der einen entsprechenden Hebeleffekt nach sich ziehen kann. Wer sich also sorgt, dass die Zinsen von hier aus dynamisch weitersteigen könnten, sollte wohl auch auf die Reaktion anderer Anlageklassen jenseits hochwertiger Anleihen vorbereitet sein.
4. Der Renditehebel und die Aktien
Gemischte Portfolien erhöhen die Stabilität. Das „Trostargument“, dass Anleihen nur der Diversifikation dienen, verliert aktuell aber an Bedeutung. Der laufende Ertrag erscheint aus unserer Sicht bereits attraktiv und steht für sich. Fiele das Zinsniveau wieder merklich zurück, wären sogar stattliche Erträge möglich (Grafik 4).
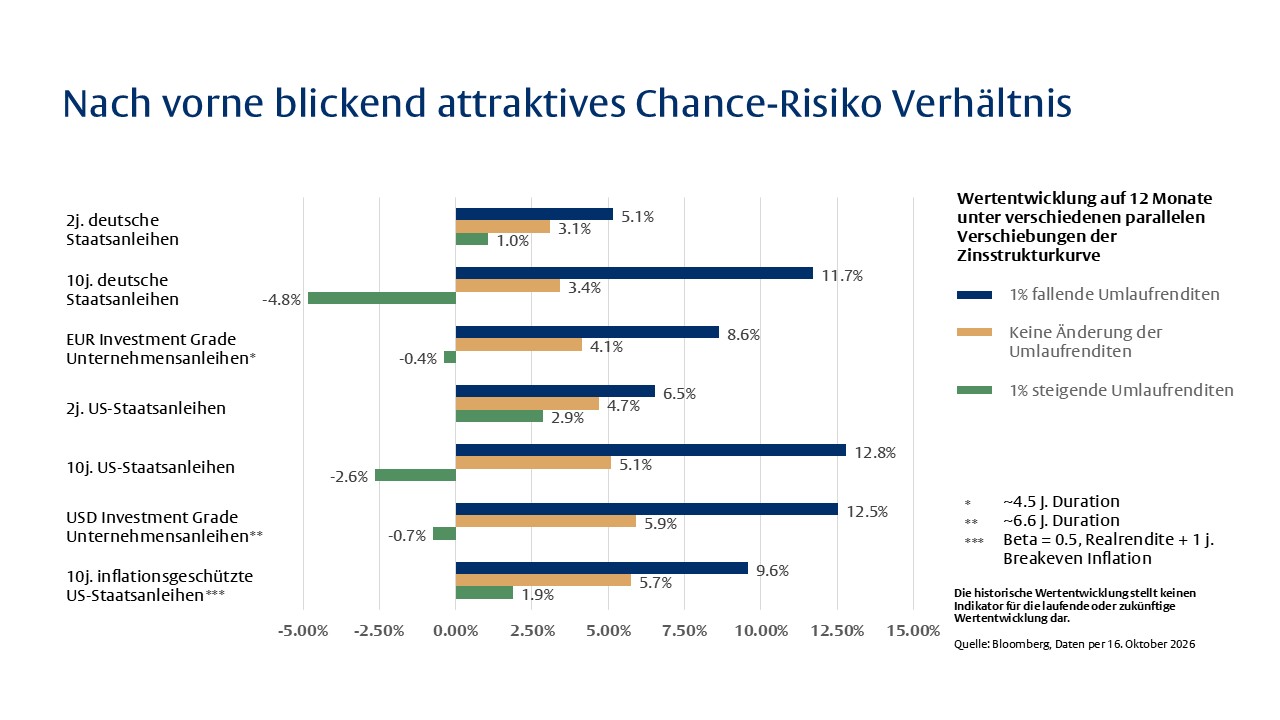
Natürlich kann man mit Aktien wohl langfristig eine höhere Rendite erzielen als mit Anleihen – bei den entsprechenden Risiken. Aber die gezeigte Schiefe der Ausgänge könnte aktuell bei Anleihen vielleicht sogar vorteilhafter sein als bei Aktien.
Langfristig müssten Aktien (zumindest theoretisch) grundsätzlich ein höheres Aufwärtspotenzial haben als Anleihen, weil das höhere Risiko – gemäß Kapitalstruktur und Volatilität – honoriert werden muss. Dafür gibt es aber keine Gewähr. Und es gibt immer wieder auch länger dauernde Abweichungen von dieser Norm.
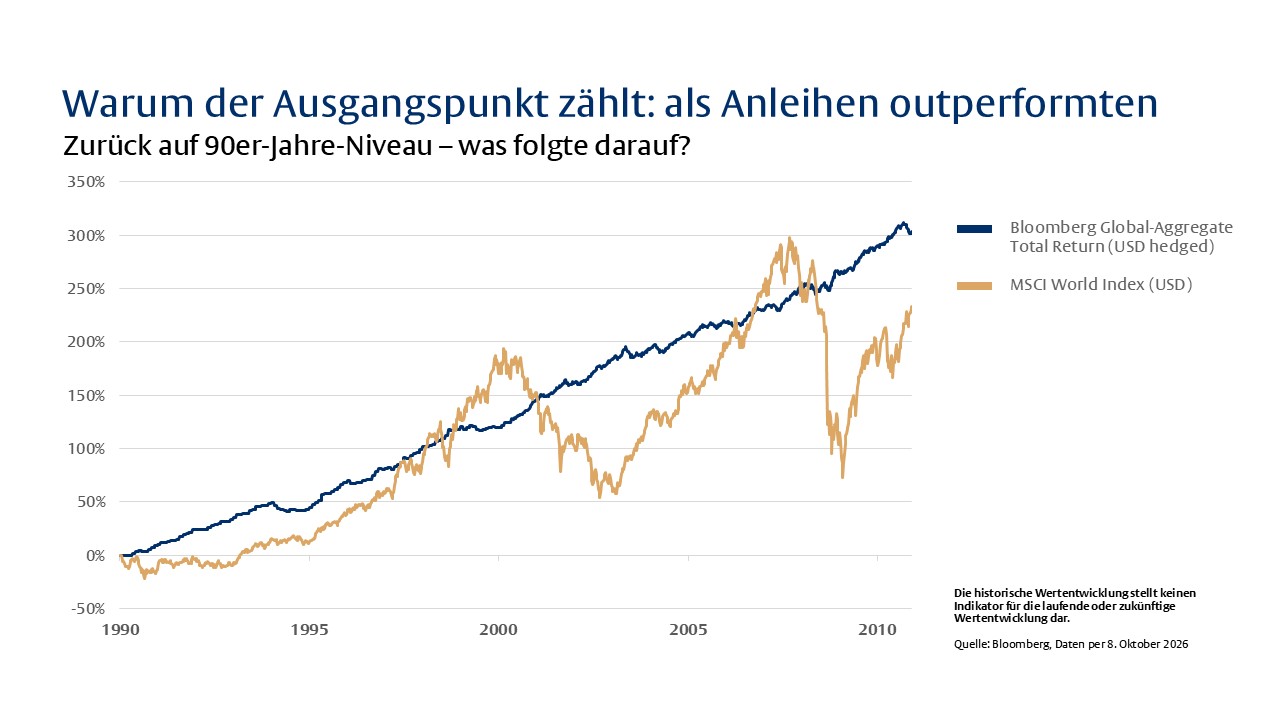
Wir sind nicht mehr weit von den Zinsniveaus der 1990er Jahre entfernt. Daher sollte man sich aus unserer Sicht nicht nur bewusst machen, wie sich die Wachstumsraten von damals und heute unterscheiden, sondern auch, wie sich die Wertentwicklung in dieser Zeit (und darüber hinaus) vom Profil der vergangenen 15 Jahre abhebt (Grafik 5).
5. Der Blick zurück – auf Aktien und Anleihen
Die Vergangenheit zeigt: Ob die Norm, dass sich Aktien besser entwickeln als Anleihen, gilt oder nicht, hängt weniger von den jeweils geltenden Wachstums- und Inflationsbedingungen ab als vielmehr von der (relativen) Bewertung am Ausgangspunkt der Betrachtung. Und hier hat sich in den letzten Monaten einiges getan – mit der erneuten Beschleunigung des Zinsanstiegs im September.
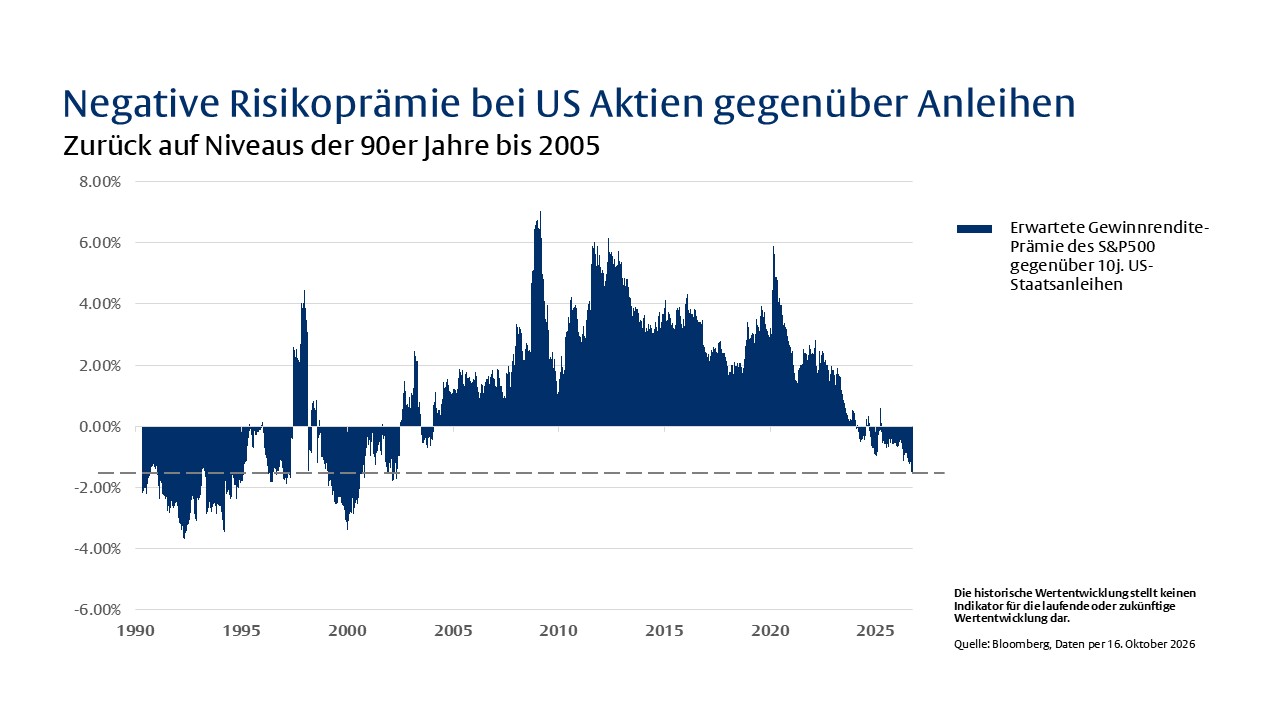
Vergleicht man in den USA, als Taktgeber der Kapitalmärkte, die Gewinnrenditen von Aktien mit den Renditen zehnjähriger US-Treasuries, sehen wir mittlerweile eine negative Überrendite für Aktien – vergleichbar mit den Niveaus der 1990er Jahre (Grafik 6). Damit schließt sich der Kreis zu den vorhergehenden Abschnitten, in denen wir die Zinsen dieser Zeit als mögliche Referenzbereiche heranziehen (Grafik 1).
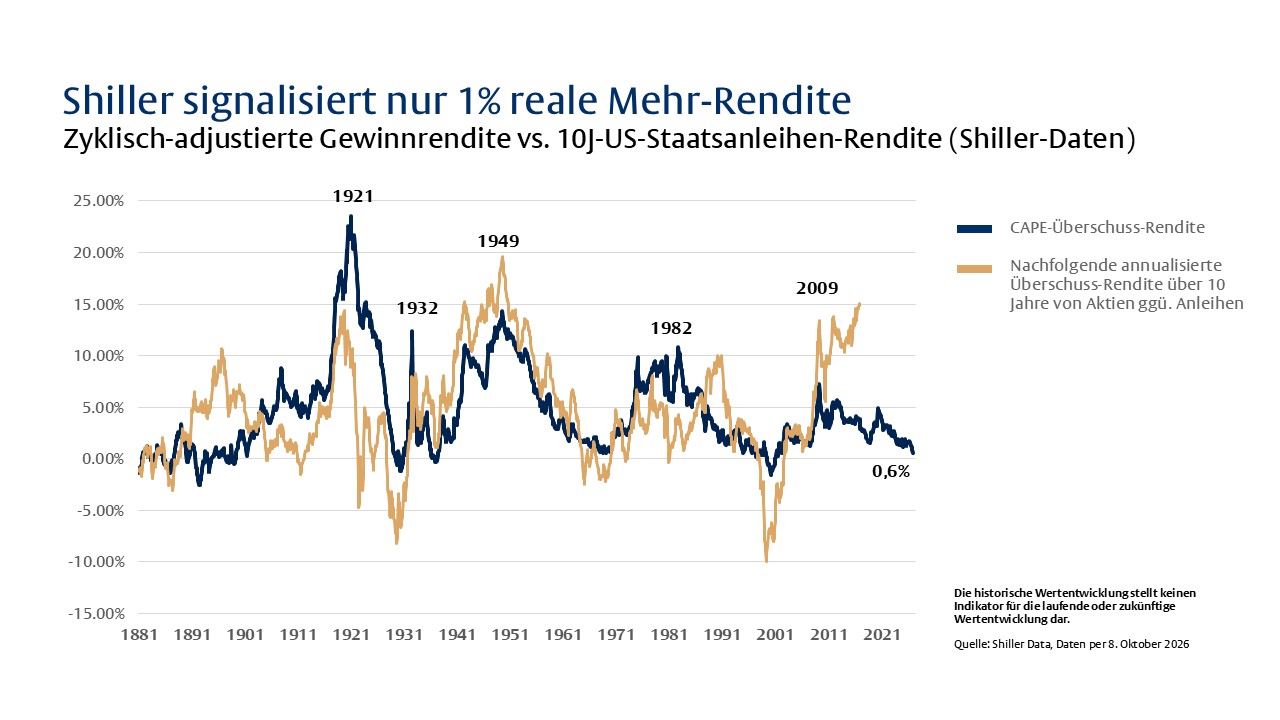
Zoomen wir etwas in die Zukunft und betrachten die langfristigen Bewertungskriterien für Aktien wie das sogenannte „Shiller P/E“ (das auch die durchschnittlichen, inflationsbereinigten Unternehmensgewinne der vergangenen zehn Jahre berücksichtigt), dann zeigt sich auch hier eine außergewöhnliche Situation im Verhältnis zur Bewertung von Zinspapieren.
Nur zweimal in der Nachkriegsgeschichte war die Überrendite von Aktien gemäß Shiller PE gegenüber Anleihen („Shiller Excess Yield“) niedriger als heute: Ende der 1960er Jahre („Nifty Fifty Era“) und im Jahr 2000 („Dotcom-Blase“). Beide Male folgten eher maue und teils negative Aktienjahre.
Manche mögen nun einwenden, dass die genannten Bewertungsmetriken nicht berücksichtigen, dass die Gewinne von Aktien – anders als die Renditen von Anleihen – steigen können. Abgesehen von inflationsgeschützten Papieren ist das inhaltlich richtig. Dieser vermeintliche Makel der Kennzahlen gilt aber nicht erst seit heute, sondern galt auch damals. Bei den Relationen geht es weniger um den absoluten Wert als um ihre Aussagekraft als Indikator im historischen Vergleich.
Zu beiden Zeitpunkten lag das Wachstum übrigens deutlich höher als heute, die Inflation Ende der 1960er Jahre sogar höher und im Jahr 2000 nur unwesentlich niedriger als derzeit. Aktien waren damals zumindest relativ fundamental deutlich besser unterstützt als in der Gegenwart, und Anleihen hatten nicht nennenswert weniger Gegenwind durch Inflation als heute (Grafik 7).
Ein (kurzes) Fazit
Unser Plädoyer für Bonds soll vor allem zum Nachdenken anregen. Natürlich bleiben Aktien für langfristige Anleger relevant, heute und in der Zukunft. Ohnehin gibt es nicht die beste Anlagestrategie für jedermann. Vermögensstand, Lebensplanung und Risikoneigung können individuell sehr unterschiedlich ausfallen.
Die jüngsten Entwicklungen sprechen aber für Bonds. Nach den jüngsten Entwicklungen finden wir uns in einem neuen Marktregime wieder, das die Verhältnisse der vergangenen gut zwei Jahrzehnte auf den Kopf stellt. Wir sehen – wenn auch verspätet – erste, aber deutliche Reflexe am Kapitalmarkt: Ausgewählte Credit Spreads weiten sich aus, Aktienmärkte reagieren „verschnupft“, Liquidität und Markttiefe sinken. Die Zinssensitivität betrifft mittlerweile nicht mehr nur Anleihen. Manche Aktien reagieren teils bereits sensibler auf nachteilige Zinsveränderungen als Zinspapiere.
Die Renditen in ausgewogenen Bond-Portfolien liegen mit knapp 5 Prozent (in Euro gerechnet) auf unseres Erachtens sehr attraktiven absoluten Niveaus, die bereits für sich stehen können und viel Puffer für etwaige Restrisiken am Zinsmarkt bieten.
Dafür braucht es weder Abstriche bei Qualität und Liquidität noch nennenswerte Spreadrisiken. Über einen Zeitraum von zwölf Monaten sind aufgrund der Schiefe möglicher Ausgänge größere Verluste aus unserer Sicht wohl eher auszuschließen als zweistellige Erträge (siehe Grafik 4). Duration scheint uns derzeit wohl eine der am günstigsten bewerteten Risikoprämien zu bieten.
Historische Vergleiche zeigen, dass Anleihen auch im Vergleich zu Aktien aktuell sehr attraktiv erscheinen. Das Regime günstiger Aktien und teurer Anleihen, an das wir uns insbesondere in den vergangenen 15 Jahren im Niedrig- beziehungsweise Negativzinsregime gewöhnt haben, existiert nicht mehr. Nach vielen Jahren in der Zinswüste kommt nun die Zeit, sich wieder einmal grundsätzliche Gedanken über die Asset-Allokation zu machen – und die Gewichtung der Anleihen in ihren Portfolien vielleicht nochmal zu überdenken.
Über die verfassende Person
Frank Lipowski ist Portfoliomanager bei der Flossbach von Storch SE in Köln.
Glossar
Verschiedene Fachbegriffe aus der Welt der Finanzen finden Sie in unserem Glossar erklärt.
RECHTLICHER HINWEIS
Diese Veröffentlichung dient unter anderem als Werbemitteilung.
Die in dieser Veröffentlichung enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen von Flossbach von Storch zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Zukunftserwartung von Flossbach von Storch wider, können aber erheblich von den tatsächlichen Entwicklungen und Ergebnissen abweichen. Für die Richtigkeit und Vollständigkeit kann keine Gewähr übernommen werden. Der Wert jedes Investments kann sinken oder steigen und Sie erhalten möglicherweise nicht den investierten Geldbetrag zurück.
Mit dieser Veröffentlichung wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet. Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Sie ersetzen unter anderem keine individuelle Anlageberatung.
Diese Veröffentlichung unterliegt urheber-, marken- und gewerblichen Schutzrechten. Eine Vervielfältigung, Verbreitung, Bereithaltung zum Abruf oder Online-Zugänglichmachung (Übernahme in andere Webseite) der Veröffentlichung ganz oder teilweise, in veränderter oder unveränderter Form ist nur nach vorheriger schriftlicher Zustimmung von Flossbach von Storch zulässig.
Angaben zu historischen Wertentwicklungen sind kein Indikator für zukünftige Wertentwicklungen.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.